
Dans le calendrier grégorien, le premier trimestre civil va de janvier à mars, le deuxième d’avril à juin, le troisième de juillet à septembre et le quatrième d’octobre à décembre. Un trimestre fiscal dépend en revanche de l’exercice financier retenu par l’organisation. Une même date peut donc appartenir au premier trimestre civil et au quatrième trimestre fiscal si l’exercice commence en avril.
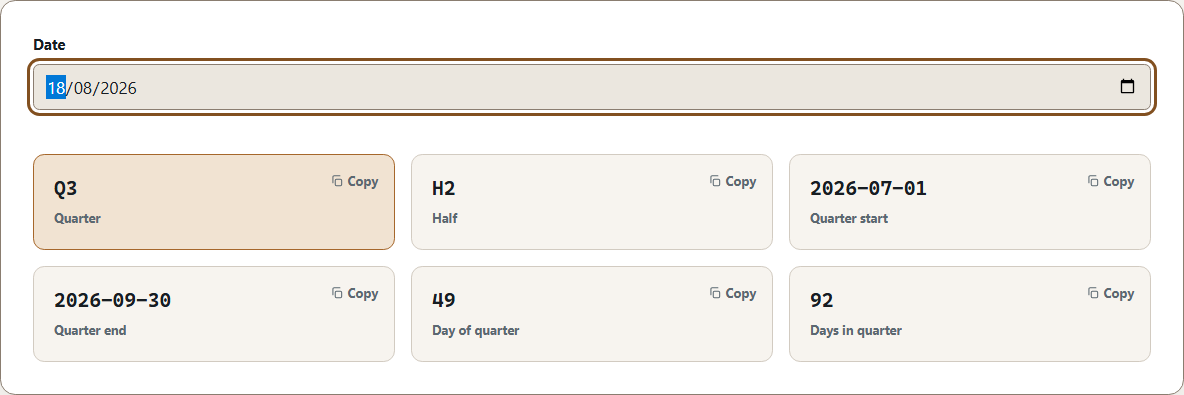
L’outil Trouver un trimestre de Lutrakit fournit rapidement le trimestre civil d’une date, sans compte ni feuille de calcul. Il calcule uniquement les trimestres civils : le premier va de janvier à mars, le deuxième d’avril à juin, le troisième de juillet à septembre et le quatrième d’octobre à décembre. Il ne propose pas de paramètre pour le mois de début de l’exercice fiscal. Utilisez donc la méthode manuelle ci-dessous et vérifiez toujours le calendrier retenu par l’organisation concernée.
Portée internationale : la méthode fiscale présentée ici n’est liée à aucun pays. Elle s’applique aux organisations dont l’exercice comporte douze mois fixes, divisés en quatre trimestres consécutifs de trois mois. Ce modèle est courant dans de nombreux pays, mais il n’est pas universel. Utilisez toujours le calendrier officiel de l’organisation et non une règle supposée d’après son pays. La méthode ne convient pas directement aux calendriers 4-4-5 ou 4-5-4, aux exercices de 52 ou 53 semaines ni aux exercices de transition.
Trouver un trimestre civil
Pour une année civile ordinaire, il suffit de repérer le mois dans ce tableau. Aucune formule n’est nécessaire.
| Trimestre | Mois |
|---|---|
| T1 | janvier à mars |
| T2 | avril à juin |
| T3 | juillet à septembre |
| T4 | octobre à décembre |
Le trimestre change à minuit le premier jour de la nouvelle période, dans le fuseau horaire concerné. Si un horodatage est proche de minuit, convertissez d’abord le fuseau. Le convertisseur d’horodatage et le convertisseur de format de date peuvent aider lorsque la source inclut une heure ou une date numérique ambiguë.
Trouver un trimestre fiscal sans formule
Commencez par vérifier le mois officiel de début de l’exercice. Comptez ensuite des groupes de trois mois : les trois premiers forment le T1, les trois suivants le T2, puis le T3 et le T4.
Pour un exercice qui commence en avril :
| Période | Trimestre fiscal |
|---|---|
| avril à juin | T1 |
| juillet à septembre | T2 |
| octobre à décembre | T3 |
| janvier à mars | T4 |
Le nom de l’exercice est une autre convention. Une organisation peut utiliser l’année de début ou l’année de fin. Consultez ses rapports plutôt que de déduire la règle à partir du pays.
Pourquoi les règles locales restent importantes
La norme internationale IAS 34 sur l’information financière intermédiaire traite des périodes plus courtes qu’un exercice, mais n’impose ni quelles entités doivent publier ces rapports ni leur fréquence : ces obligations relèvent généralement des lois et des autorités de réglementation.
Quelques exemples montrent pourquoi il ne faut pas créer une règle par pays :
- En France, la date de clôture est généralement libre pour de nombreuses entreprises et l’exercice dure habituellement douze mois, mais certaines activités doivent clôturer au 31 décembre (Service-Public).
- Au Royaume-Uni, l’exercice d’une société dure habituellement douze mois et se termine à sa date comptable de référence, qui peut être modifiée sous certaines conditions (Companies House).
- Aux États-Unis, l’IRS distingue l’année civile, l’exercice fiscal et les années fiscales de 52 ou 53 semaines (IRS : Tax years).
- Certains détaillants utilisent un calendrier 4-5-4 de 52 semaines, avec parfois une 53e semaine ; la méthode mensuelle de ce guide ne s’y applique pas directement (National Retail Federation).
La méthode de ce guide sert donc à calculer un trimestre dans un calendrier déjà connu. Elle ne détermine aucune obligation comptable ou fiscale et ne remplace jamais le calendrier publié par l’organisation concernée.
Exemple : une date, deux trimestres valides
Prenons le 15 janvier 2026.
| Calendrier utilisé | Résultat | Pourquoi |
|---|---|---|
| Année civile | T1 | Janvier fait partie des trois premiers mois de l’année. |
| Exercice commençant en avril | T4 | Janvier fait partie du dernier groupe de trois mois avant avril. |
Si l’organisation nomme l’exercice d’après son année de fin, elle peut parler du T4 de l’exercice 2026. Si elle utilise l’année de début, elle peut parler du T4 de l’exercice 2025. Le trimestre ne change pas ; seule la convention de nommage diffère.
Cas limites à tester
| Cas | Que vérifier |
|---|---|
| Premier jour de l’exercice | Cela devrait être le premier trimestre fiscal, jour 1. |
| Dernier jour avant le début de l’exercice | Cela devrait être le quatrième trimestre fiscal. |
| Jour bissextile, 2028-02-29 | Les trimestres mensuels le gèrent normalement ; le décompte des jours ne change pas le trimestre. |
| Début fiscal en janvier | Les trimestres fiscaux et calendaires correspondent si la convention d’étiquetage correspond également. |
| Calendrier fiscal de 52 à 53 semaines | N’utilisez pas un simple outil mois-trimestre, à moins que l’organisation ne répartisse les semaines entre les périodes séparément. |
Comment vérifier avec Lutrakit
- Ouvrez Trouver un trimestre.
- Entrez une date en utilisant un format sans ambiguïté tel que
2026-01-15. - Enregistrez le trimestre civil affiché par Lutrakit. Pour
2026-01-15, il devrait s’agir du premier trimestre calendaire. - Ne recherchez pas de contrôle de mois de début d’exercice ; l’outil actuel n’en a pas.
- Si vous avez besoin d’un trimestre fiscal commençant en avril, calculez-le manuellement avec la méthode ci-dessus et enregistrez que le résultat fiscal n’a pas été produit par l’outil.
- Si la date d’origine est un horodatage, convertissez-la d’abord dans le fuseau horaire correct avec Convertisseur d’horodatage.