
Un trimestre calendario es sencillo: T1 va de enero a marzo, T2 de abril a junio, T3 de julio a septiembre y T4 de octubre a diciembre. Un trimestre fiscal depende del año fiscal de la organización. La misma fecha puede ser T1 calendario y T4 fiscal si el año fiscal empieza en abril.
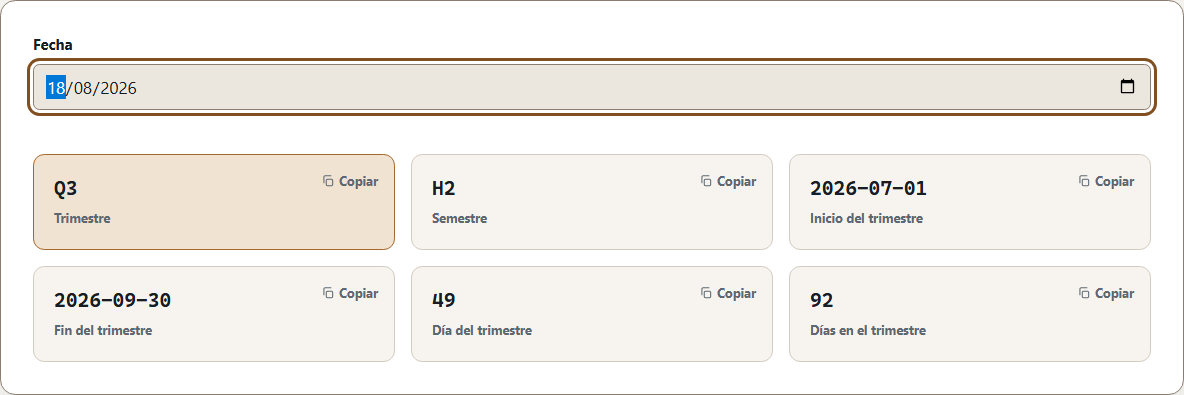
El Buscador de trimestre gratuito de Lutrakit sirve para obtener una etiqueta rápida de trimestre calendario sin cuenta ni hoja de cálculo. Calcula solo trimestres calendario: T1 de enero a marzo, T2 de abril a junio, T3 de julio a septiembre y T4 de octubre a diciembre. No incluye un campo de inicio de año fiscal. Usa el método manual de trimestre fiscal explicado más abajo y comprueba siempre el calendario de la organización correspondiente.
Alcance internacional: este método fiscal no está vinculado a ningún país. Se aplica a las organizaciones cuyo ejercicio consta de 12 meses fijos divididos en cuatro trimestres consecutivos de tres meses. Este modelo es habitual en muchos países, pero no es universal. Usa siempre el calendario oficial de la organización en vez de deducir una regla por su país. El método no se aplica directamente a calendarios 4-4-5 o 4-5-4, ejercicios de 52 o 53 semanas ni periodos de transición.
Encontrar un trimestre natural
En un año natural normal, basta con buscar el mes en esta tabla. No hace falta una fórmula.
| Trimestre | Meses |
|---|---|
| T1 | enero a marzo |
| T2 | abril a junio |
| T3 | julio a septiembre |
| T4 | octubre a diciembre |
El trimestre cambia a medianoche del primer día del nuevo periodo en la zona horaria correspondiente. Si la marca de tiempo está cerca de medianoche, convierte primero la zona horaria. El Conversor de marcas de tiempo y el Conversor de formato de fecha ayudan cuando el origen incluye una hora o una fecha numérica ambigua.
Encontrar un trimestre fiscal sin fórmulas
Primero averigua el mes oficial en que comienza el ejercicio. Después cuenta grupos de tres meses: los tres primeros son T1, los tres siguientes T2, y luego T3 y T4.
Para un ejercicio que comienza en abril:
| Periodo | Trimestre fiscal |
|---|---|
| abril a junio | T1 |
| julio a septiembre | T2 |
| octubre a diciembre | T3 |
| enero a marzo | T4 |
La etiqueta del año es otra decisión. Una organización puede usar el año de inicio o el año de cierre. Comprueba sus informes en vez de deducirlo por el país.
Por qué siguen importando las reglas locales
La norma internacional IAS 34 sobre información financiera intermedia trata periodos más cortos que un ejercicio, pero no determina qué entidades deben publicar informes intermedios ni con qué frecuencia. Esas obligaciones suelen depender de las leyes y los reguladores.
Estos ejemplos muestran por qué no se debe suponer una única regla por país:
- En Francia, muchas empresas pueden elegir la fecha de cierre y el ejercicio suele durar 12 meses, aunque algunas actividades deben cerrar el 31 de diciembre (Service-Public).
- En el Reino Unido, el ejercicio de una sociedad suele durar 12 meses y termina en su fecha de referencia contable, que puede modificarse bajo determinadas condiciones (Companies House).
- En Estados Unidos, el IRS distingue entre años naturales, ejercicios fiscales y ejercicios fiscales de 52 o 53 semanas (IRS: Tax years).
- Algunos comercios minoristas utilizan un calendario 4-5-4 de 52 semanas, a veces con una semana 53; el método mensual de esta guía no se aplica directamente (National Retail Federation).
Por tanto, esta guía calcula un trimestre dentro de un calendario ya conocido. No determina obligaciones fiscales o contables ni sustituye el calendario publicado por la organización correspondiente.
Ejemplo: una fecha y dos trimestres válidos
Tomemos el 15 de enero de 2026.
| Calendario | Resultado | Motivo |
|---|---|---|
| Año natural | T1 | Enero está en los tres primeros meses del año. |
| Ejercicio que empieza en abril | T4 | Enero está en el último grupo de tres meses antes de abril. |
Si la organización nombra el ejercicio por el año de cierre, puede llamarlo T4 del ejercicio 2026. Si usa el año de inicio, puede llamarlo T4 del ejercicio 2025. El trimestre no cambia; solo cambia la convención del año.
Casos límite
| Caso | Qué comprobar |
|---|---|
| Primer día del año fiscal | Debe ser T1 fiscal, día 1. |
| Último día antes del inicio fiscal | Debe seguir siendo T4 fiscal. |
| 29 de febrero de 2028 | Los trimestres por mes lo manejan normalmente. |
| Inicio fiscal en enero | Los trimestres fiscales y los trimestres calendario coinciden si también coincide la etiqueta del año. |
| Calendario fiscal de 52–53 semanas | No uses una herramienta simple por meses si la organización asigna semanas a periodos propios. |
Cómo verificarlo en Lutrakit
- Abre Buscador de trimestre.
- Introduce una fecha no ambigua como
2026-01-15. - Registra el trimestre calendario mostrado por Lutrakit. Para
2026-01-15, debería ser T1 calendario. - No busques un campo de inicio fiscal; el Buscador de trimestre actual no lo tiene.
- Si necesitas el trimestre fiscal de un año que empieza en abril, usa el método manual anterior y deja claro que ese resultado fiscal no lo produjo la herramienta.
- Si la fecha original era un timestamp, conviértelo primero en la zona horaria correcta con Convertidor de timestamp.